Mitarbeitergeschenke steuerfrei – die Grenzen im Überblick
Welche Grenzen gelten für Geschenke an Mitarbeitende und Geschäftspartner? Ein sachlicher Überblick mit Rechtsgrundlagen (Stand Oktober 2026) – ohne Anspruch auf Steuerberatung.

50 € pro Monat
Sachbezugsfreigrenze für Mitarbeitende – eine Freigrenze, kein Freibetrag.
60 € je Anlass
Aufmerksamkeiten zu persönlichen Anlässen wie Geburtstag oder Hochzeit.
110 € je Feier
Freibetrag für Betriebsveranstaltungen wie die Weihnachtsfeier.
50 € für Kunden
Geschenke an Geschäftspartner pro Empfänger und Jahr (seit 2024).
Die wichtigsten Grenzen auf einen Blick
| Fall | Grenze | Rechtsgrundlage |
|---|---|---|
| Sachgeschenk ohne persönlichen Anlass (z. B. Weihnachten) | 50 € pro Monat, Freigrenze, inkl. USt | § 8 Abs. 2 Satz 11 EStG |
| Persönlicher Anlass (Geburtstag, Hochzeit, Geburt) | 60 € je Anlass (Aufmerksamkeit) | R 19.6 LStR |
| Betriebsveranstaltung (z. B. Weihnachtsfeier) | 110 € je Teilnehmenden, bis zu 2 Veranstaltungen im Jahr (Freibetrag) | § 19 Abs. 1 Satz 1 Nr. 1a EStG |
| Geschenk an Geschäftspartner | 50 € je Empfänger und Wirtschaftsjahr (Betriebsausgabe) | § 4 Abs. 5 Satz 1 Nr. 1 EStG |
| Über die Grenzen hinaus | pauschale Steuer 30 % (zzgl. Soli/Kirchensteuer) | § 37b EStG |
Die 50-€-Sachbezugsfreigrenze: so funktioniert sie
Sachgeschenke an Mitarbeitende bleiben steuer- und sozialversicherungsfrei, solange alle Sachbezüge einer Person im Kalendermonat zusammen 50 € nicht übersteigen. Dazu zählen zum Beispiel auch Gutscheine oder Tankkarten, die im selben Monat gewährt werden.
Wichtig: Es handelt sich um eine Freigrenze. Wird sie auch nur um einen Cent überschritten, ist der gesamte Betrag steuerpflichtig – nicht nur der Teil über 50 €. Nicht genutzte Beträge lassen sich nicht in andere Monate übertragen.
Bewertet wird grundsätzlich mit dem üblichen Endpreis am Abgabeort, also inklusive Umsatzsteuer. Für die Rechnung zählt deshalb der Bruttowert des Geschenks.
Weihnachten ist kein persönlicher Anlass
Für Aufmerksamkeiten zu einem persönlichen Ereignis – etwa Geburtstag, Hochzeit oder die Geburt eines Kindes – gilt eine eigene Grenze von 60 € je Anlass. Weihnachten zählt nicht dazu. Ein Weihnachtsgeschenk muss deshalb in die monatliche 50-€-Freigrenze passen oder anders behandelt werden.
Das Geschenk auf der Weihnachtsfeier überreichen
Wird das Geschenk im Rahmen einer Betriebsveranstaltung überreicht, kann es zu den Zuwendungen der Veranstaltung zählen. Dafür gilt ein Freibetrag von 110 € je teilnehmender Person für bis zu zwei Veranstaltungen im Jahr. In die Rechnung gehören alle Kosten der Feier – Essen, Getränke, Raum und eben die Geschenke. Wird der Freibetrag überschritten, ist nur der übersteigende Teil steuerpflichtig.
Geschenke an Kunden und Geschäftspartner
Seit dem 1. Januar 2024 sind Geschenke an Geschäftspartner bis 50 € je Empfänger und Wirtschaftsjahr als Betriebsausgabe abziehbar (vorher 35 €). Sind Sie vorsteuerabzugsberechtigt, zählt der Nettobetrag. Auch hier gilt: Es ist eine Freigrenze.
Die Aufwendungen müssen einzeln und getrennt von anderen Betriebsausgaben aufgezeichnet werden – inklusive Name der beschenkten Person. Beim Empfänger ist das Geschenk grundsätzlich steuerpflichtig, es sei denn, Sie übernehmen die Steuer pauschal mit 30 % nach § 37b EStG.
Checkliste für Ihr Firmengeschenk
- Bruttowert je Geschenk prüfen: bleibt er für Mitarbeitende unter 50 € im Monat – auch zusammen mit anderen Sachbezügen?
- Anlass klären: persönlicher Anlass (60 €), Weihnachtsfeier (110 €) oder allgemeines Geschenk (50 €)?
- Für Kundengeschenke: Nettowert je Empfänger und Jahr unter 50 € halten und Empfänger aufzeichnen.
- Bei Überschreitung: Pauschalierung nach § 37b EStG mit der Steuerberatung besprechen.
- Rechtzeitig bestellen: 7–10 Werktage ab Druckfreigabe; vor Weihnachten Druckfreigabe bis Fr 04.12.2026.
Was Sie steuerlich beachten sollten
Geschenke an Mitarbeitende
- 50 € pro Monat Sachbezugsfreigrenze (§ 8 Abs. 2 Satz 11 EStG) – gilt für alle Sachbezüge des Monats zusammen. Es ist eine Freigrenze: Wird sie überschritten, ist der gesamte Betrag steuerpflichtig.
- Maßgeblich ist grundsätzlich der übliche Endpreis inklusive Umsatzsteuer.
- Weihnachten ist kein „persönlicher Anlass“ – die 60-€-Grenze für Aufmerksamkeiten (z. B. Geburtstag) gilt hier nicht.
- Wird das Geschenk im Rahmen der Weihnachtsfeier überreicht, kann es zu den Zuwendungen der Betriebsveranstaltung zählen (Freibetrag 110 € je Teilnehmenden, § 19 Abs. 1 Satz 1 Nr. 1a EStG).
Geschenke an Kunden & Geschäftspartner
- Als Betriebsausgabe abziehbar bis 50 € pro Empfänger und Wirtschaftsjahr (§ 4 Abs. 5 Satz 1 Nr. 1 EStG, seit 2024; vorher 35 €) – netto, wenn Sie vorsteuerabzugsberechtigt sind.
- Auch das ist eine Freigrenze. Empfänger und Betrag müssen gesondert aufgezeichnet werden.
- Für die Empfänger ist das Geschenk grundsätzlich steuerpflichtig – es sei denn, Sie übernehmen die Steuer pauschal mit 30 % (§ 37b EStG).
Rechenbeispiel: EMSA Travel Mug Classic, 100 Stück mit Lasergravur (Rüstkosten ab 100 Stück inklusive): 15,15 € netto bzw. 18,03 € brutto je Becher – damit deutlich unter den 50-€-Grenzen.
Hinweis: Diese Übersicht ist keine Steuerberatung und ersetzt nicht die Prüfung durch Ihre Steuerberatung im Einzelfall. Stand: Oktober 2026.
Thermobecher mit Logo direkt gestalten
Modell wählen, Logo hochladen und die Platzierung sofort im Live-Konfigurator sehen. Die Preise gelten netto pro Stück inklusive einseitiger Lasergravur.
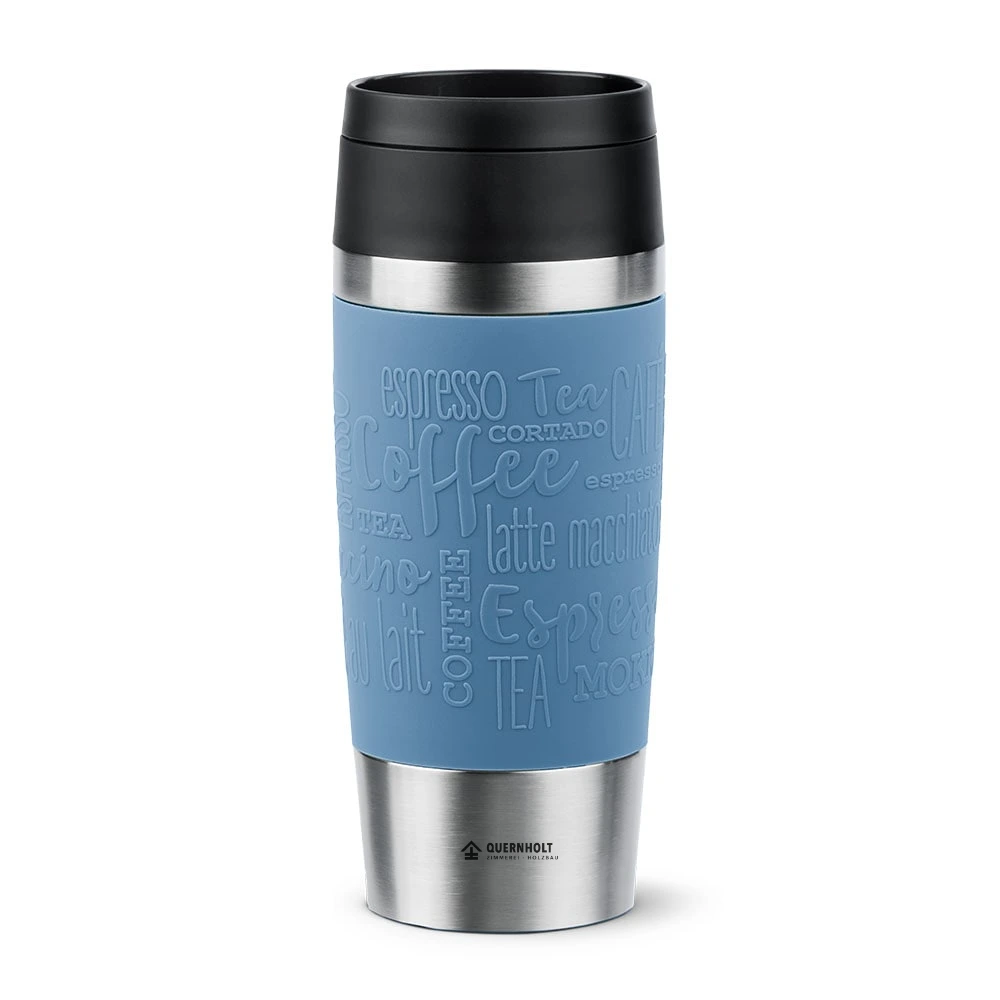
Travel Mug Classic
360 ml


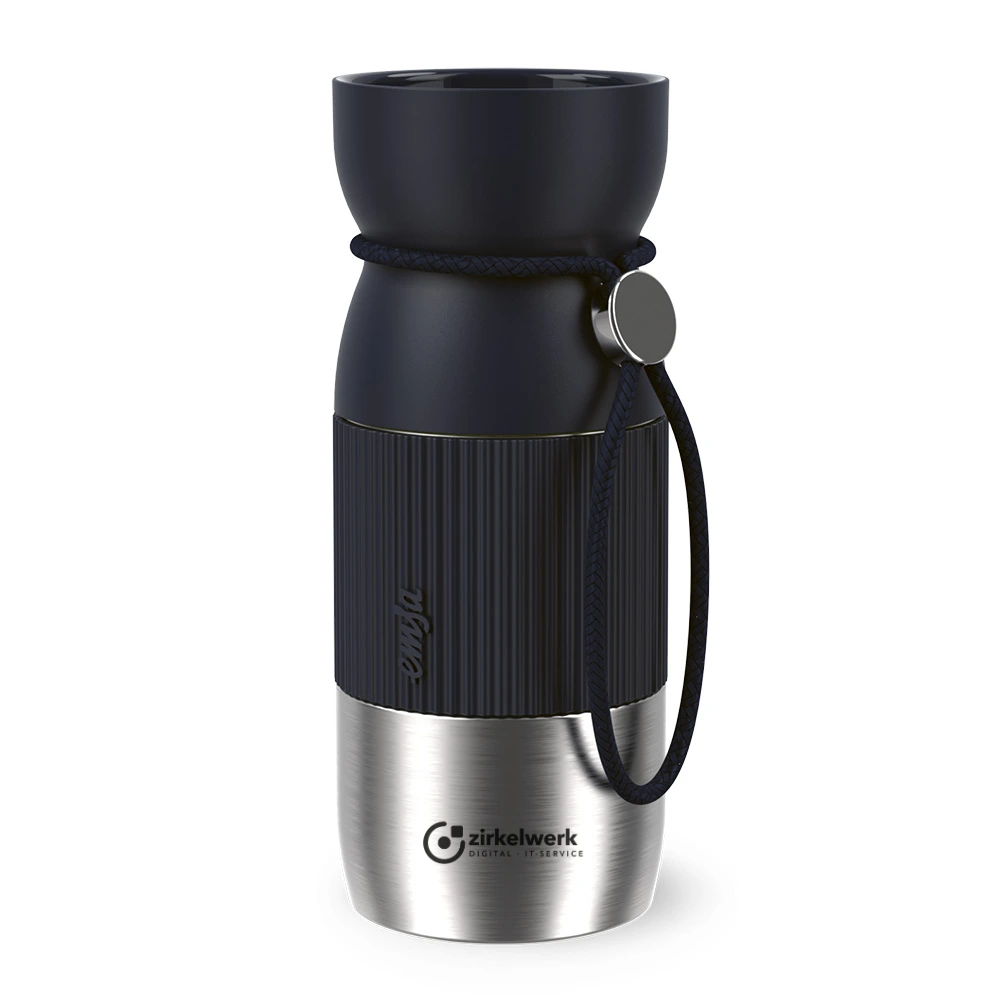
BeYou Cup Mug
360 ml


Alle Modelle: EMSA Thermobecher
In drei Schritten zur eigenen Edition
- 01
Becher & Menge wählen
Modell, Farbe und Stückzahl im Live-Konfigurator auswählen. Wo eine Preisstaffel hinterlegt ist, sehen Sie den Richtpreis sofort.
- 02
Logo hochladen
Lasergravur oder Druck. Sie erhalten ein Festpreisangebot innerhalb von 24 Stunden (werktags) und vor Produktionsbeginn einen kostenlosen Korrekturabzug.
- 03
Freigeben & erhalten
Produziert wird erst nach Ihrer Druckfreigabe. Lieferzeit: 7–10 Werktage ab Druckfreigabe.
Diesen Unternehmen liefern wir bereits
Vom Mittelstand bis zum Konzern – eine Auswahl der Marken, die bei Bechern & Veredelung auf uns vertrauen.


Gut zu wissen
Wie viel darf ein Mitarbeitergeschenk steuerfrei kosten?
Ohne persönlichen Anlass bis 50 € pro Monat und Person (Sachbezugsfreigrenze, inklusive Umsatzsteuer). Für persönliche Anlässe wie Geburtstag gilt eine Grenze von 60 € je Anlass.
Gilt die 60-€-Grenze auch für Weihnachtsgeschenke?
Nein. Weihnachten ist kein persönlicher Anlass. Für Weihnachtsgeschenke gilt die 50-€-Sachbezugsfreigrenze – oder der 110-€-Freibetrag, wenn das Geschenk auf der Weihnachtsfeier überreicht wird.
Was passiert, wenn die 50 € überschritten werden?
Dann ist der gesamte Betrag steuer- und beitragspflichtig, weil es sich um eine Freigrenze handelt. Alternativ kann der Arbeitgeber pauschal mit 30 % versteuern (§ 37b EStG).
Ist das eine Steuerberatung?
Nein. Dieser Ratgeber gibt einen allgemeinen Überblick (Stand Oktober 2026). Für Ihren Einzelfall wenden Sie sich bitte an Ihre Steuerberatung.
Das könnte Sie auch interessieren
Kostenloses Angebot anfordern
Kostenlos & unverbindlich anfragen – Sie erhalten ein verbindliches Festpreisangebot innerhalb 24 h (werktags) und vor Produktionsbeginn einen kostenlosen Korrekturabzug Ihres Logos zur Freigabe.